
¿Sientes que cada mes pagas tu tarjeta de crédito, pero el saldo casi no se mueve? No estás solo. Es una de las frustraciones financieras más comunes, y casi nunca tiene que ver con “no ganar suficiente” — tiene que ver con no tener un plan.
El verdadero problema no es pagar, es perder en intereses
Cuando solo cubres el pago mínimo o pagas “lo que se pueda” sin un método claro, una parte importante de ese dinero se va directo a intereses, no a reducir el capital que realmente debes. Es como llenar una cubeta con un agujero en el fondo: por más agua que le eches, el nivel no sube.
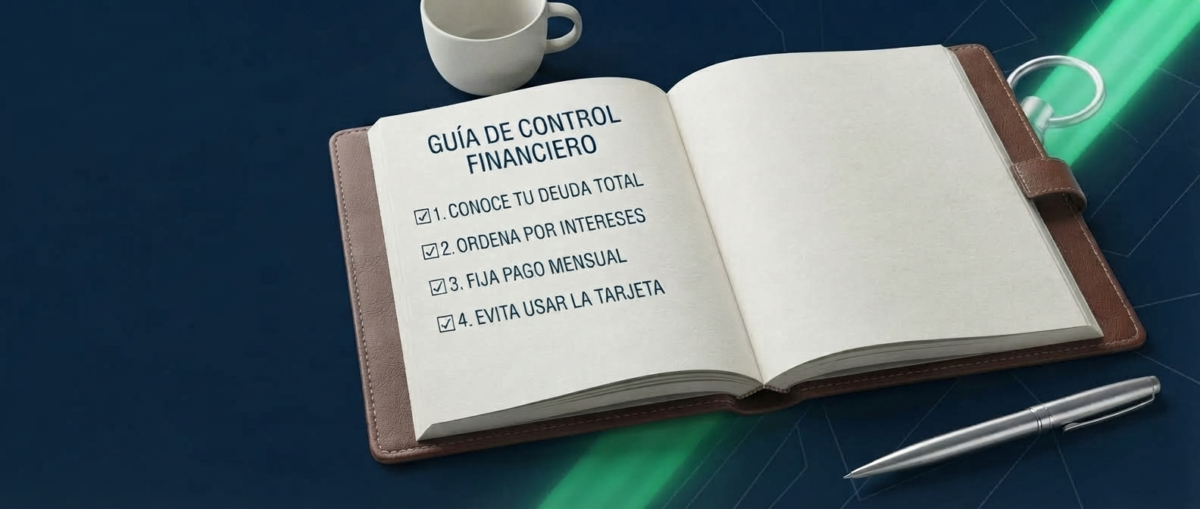
La buena noticia es que salir de este ciclo no depende de ganar más dinero de un día para otro. Depende de cuatro pasos concretos que puedes empezar a aplicar hoy mismo.
Paso 1: Conoce exactamente cuánto debes
Antes de cualquier estrategia, necesitas el número real. No una idea aproximada — el monto exacto, la tasa de interés de cada deuda y el pago mínimo de cada una. Muchas personas evitan este paso porque genera ansiedad ver el total, pero es imposible construir un plan sobre información que no tienes clara.
Haz una lista simple: cada tarjeta o préstamo, cuánto debes, y a qué tasa de interés. Ese documento es tu punto de partida.
Paso 2: Identifica qué deuda te cobra más intereses
No todas las deudas pesan igual. Una tarjeta con 45% de interés anual te cuesta mucho más que un préstamo personal al 20%, aunque el monto total de la segunda sea mayor. Ordena tus deudas de mayor a menor tasa de interés — esa lista te dice por dónde empezar a atacar.
Paso 3: Define una cantidad fija para pagar cada mes
Aquí es donde la mayoría de los planes fallan: se paga “lo que sobra” en lugar de un monto decidido de antemano. Define una cifra fija, destínala primero a la deuda con mayor interés (mientras cubres el mínimo de las demás), y trátala como un gasto fijo más — igual que la renta o la luz. Lo que no se decide de antemano, rara vez se cumple.
Paso 4: Evita seguir usando la tarjeta mientras la estás liquidando
Este es el paso que más cuesta, pero es el que determina si el plan funciona. Si sigues cargando gastos a la misma tarjeta que estás pagando, avanzas con una mano y retrocedes con la otra. Mientras liquidas, trata esa tarjeta como si no existiera para gastos nuevos.
La meta no es solo “pagar la tarjeta”
El objetivo real no es únicamente saldar una deuda — es recuperar espacio en tus finanzas para poder ahorrar y avanzar hacia tus metas. Una vez que dejas de perder dinero en intereses, ese dinero puede empezar a trabajar a tu favor en lugar de en tu contra.
Lo mismo aplica a tu negocio
Este mismo principio — tener claridad y un plan en vez de improvisar — es exactamente lo que separa a un negocio ordenado de uno que va reaccionando sobre la marcha. Así como no saber cuánto debes te impide avanzar, no tener tus facturas en orden, mezclar tus cuentas personales con las del negocio, o no saber con certeza qué se declaró y cuándo, generan el mismo tipo de incertidumbre — solo que a nivel empresarial.
Ordenar tus finanzas personales y ordenar la información financiera de tu negocio parten del mismo principio: dejar de improvisar y empezar a tener procesos claros.
Ya sea en tu cartera o en tu negocio, la diferencia entre sentir que todo se te sale de las manos y sentir que tienes el control casi siempre se reduce a lo mismo: dejar de reaccionar y empezar a tener un plan. El primer paso, en ambos casos, es el mismo — dejar de adivinar y empezar a tener claridad.
¿Tu negocio necesita más claridad financiera?
Te ayudamos a ordenar tu contabilidad, tus procesos y tu información financiera para que tengas control real sobre lo que pasa en tu negocio.
Agenda tu asesoría con Contador-Tech